福岡県民共済の評判と落とし穴は?割戻金や民間保険との違いを徹底解剖
家計の見直しや固定費削減が強く意識されるなか、手頃な掛け金と分かりやすい保障内容で多くの県民から支持を集めているのが「福岡県民共済」です。厚生労働省の認可を受けた全国生活協同組合連合会(全国生協連)グループが運営する非営利の共済事業であり、福岡県内に在住または勤務している方を対象に安心を提供し続けています。
しかし、ネット上の口コミを見ると「掛け金が安くて助かる」「割戻金があってお得」という絶賛の声がある一方で、「高齢になると保障が下がる」「民間保険と比べて物足りない」といったシビアな意見も散見されます。加入を検討するにあたり、メリットだけでなくデメリットや民間保険との違いを正しく理解しておくことが欠かせません。
📌 【この記事の重要ポイントまとめ】
- 要点1:福岡県民共済は月々2,000円前後の手頃な掛け金で入院・死亡をバランスよくカバーし、非営利組織ならではの「割戻金」による実質負担の軽さが最大の強みです。
- 要点2:年齢が上がると保障額が段階的に減額される点や、終身保障ではなく定期型である点など、加入前に押さえておくべきデメリットも存在します。
- 要点3:「こども共済」「総合保障型」「熟年型」など世代に応じたプラン展開があり、民間保険の終身医療保険やがん特約とうまく組み合わせることで最適な家計防衛が実現します。
【2026年最新】福岡県民共済の評判は本当に良い?口コミから見えるメリットとデメリットの真相
福岡県民共済の加入者が口を揃えて評価するのが、「圧倒的なコストパフォーマンス」と「給付金請求時の手続きのスピーディーさ」です。営利を目的としない生活協同組合だからこそ実現できる掛け金設定と、余剰金を加入者に還元する仕組みが高く評価されています。
一方で、実際の利用者の口コミや評判を深掘りすると、利用目的によっては注意すべきデメリットも浮き彫りになってきます。加入後に「思っていたのと違った」と後悔しないために、両面を冷静に比較してみましょう。
福岡県民共済の主なメリット
・年齢や性別に関わらず、同一プランなら掛け金が一律(総合保障型なら月2,000円〜)
・決算後に余剰金が戻る「割戻金」があり、実質的な年間負担額がさらに安くなる
・医師の診断書が原則不要で、健康告知に該当しなければ加入手続きが非常に手軽
・入院給付金などの請求から着金までのスピードが非常に早い
知っておくべきデメリット・注意点
・保障期間が最長85歳までとなっており、一生涯の終身保障ではない
・60歳や65歳を過ぎると、同じ掛け金でも保障額が大きく減少する
・先進医療特約や特定疾病の一時金など、手厚いオーダーメイド設計には限界がある
「現役世代の基礎的な医療・死亡保障をできるだけ安く確保したい」という層には絶大な支持を得ていますが、「老後の長期入院やがん治療に手厚く備えたい」という場合には、単体での加入に限界があるという現実が見えてきます。
年齢・目的に合わせた主要プラン徹底解剖|「総合保障型」「こども共済」「熟年型」の特徴
福岡県民共済のラインナップは非常にシンプルで、ライフステージに応じた明確なプラン分けがなされています。各コースの特性を把握し、自身や家族に最適な選択肢を見極めることが大切です。
1. 現役世代を幅広く支える「総合保障型(1型・2型・4型)」
18歳〜64歳の健康な方が加入できる、県民共済の主軸プランです。最も人気の高い「総合保障2型(月額2,000円)」では、病気入院1日あたり4,500円、事故(ケガ)入院1日あたり5,000円に加え、病気死亡・事故死亡までバランスよく保障されます。掛け金を月4,000円に倍増させる「総合保障4型」や、医療保障を手厚くする「入院医療特約」の付加も可能です。
2. 0歳から18歳までを月1,000円で守る「こども共済」
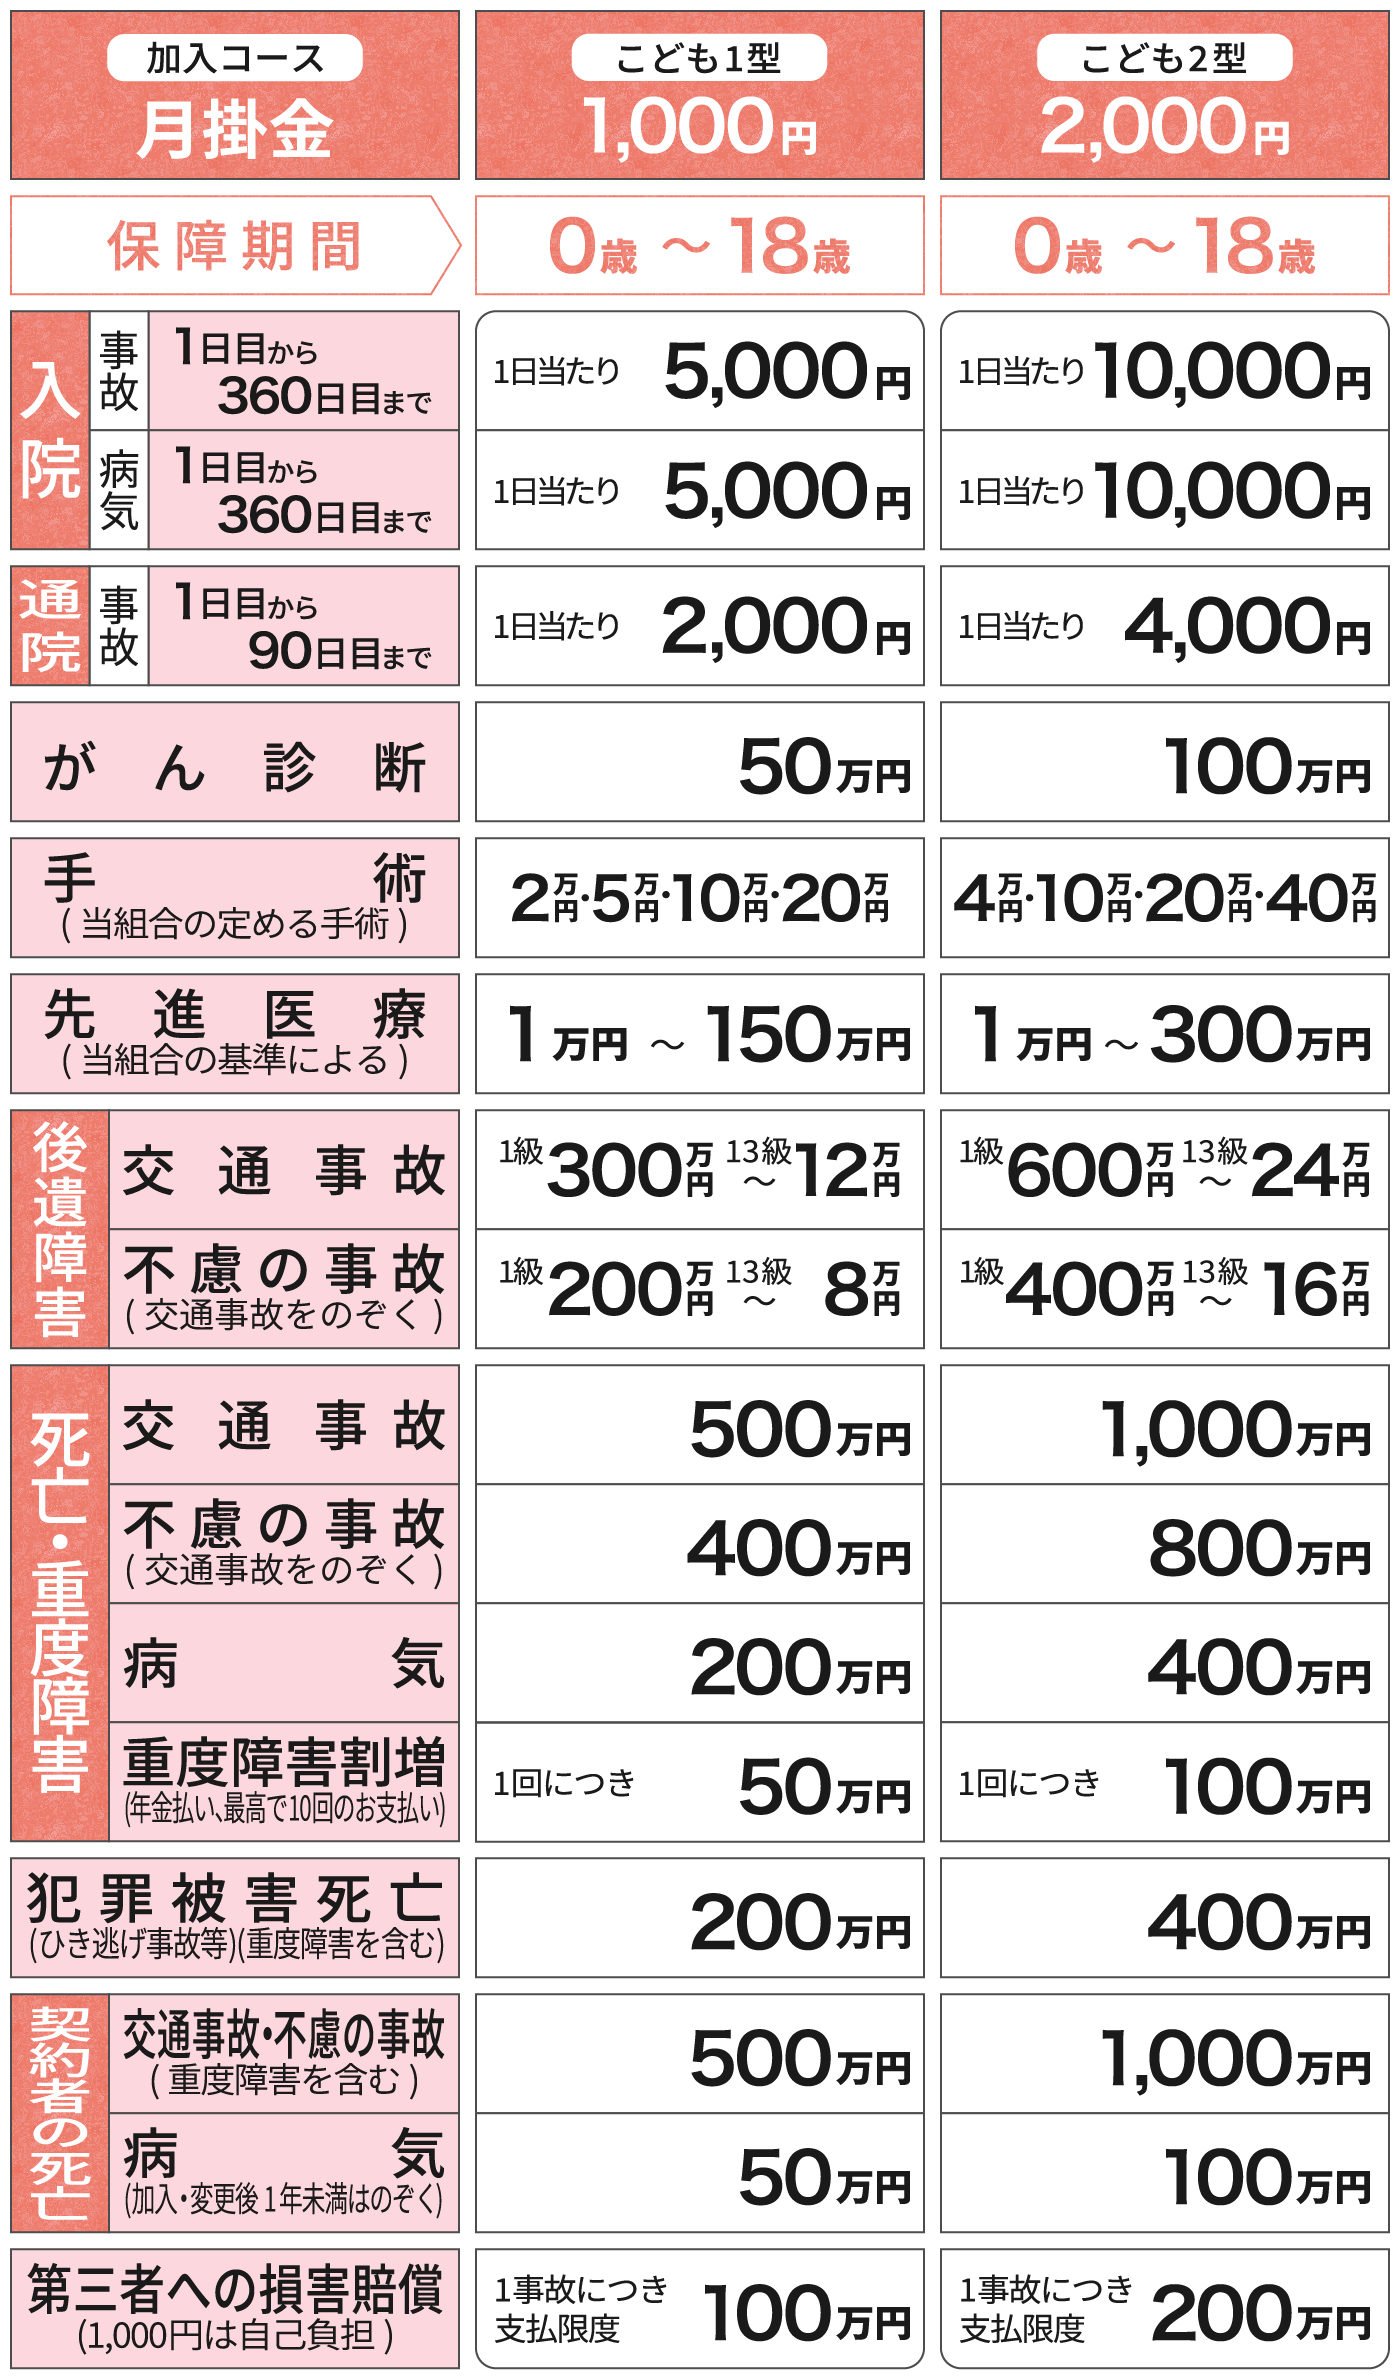
子育て世帯から圧倒的な人気を誇るのが「こども1型(月額1,000円)」や「こども2型(月額2,000円)」です。子どもの病気・ケガによる入院や通院はもちろん、「他人の物を壊してしまった」「友だちにケガをさせた」といった日常の損害賠償責任(第三者賠償)が最高300万円まで補償される点が大きな魅力となっています。
3. シニア世代の健康をサポートする「熟年型・熟年医療型」
65歳〜69歳の健康な方が新規加入でき、最長85歳まで継続可能なシニア専用コースです。「熟年2型(月額2,000円)」など、高齢期にリスクが高まる病気やケガの入院費用を手頃な掛け金でカバーします。ただし、現役世代の総合保障型と比べると死亡保障や入院給付金の日額が抑えめに設定されているため、保障内容の変動には事前の確認が必須です。
気になる「割戻金」はいつもらえる?直近の推移と実質保険料の驚きの安さ
県民共済の代名詞とも言えるのが「割戻金(わりもどしきん)」の存在です。毎年3月31日の決算において、支払った共済金の総額や運営経費を差し引いた余剰金が発生した場合、加入者へ還元されます。
では、福岡県民共済の割戻金はいつ振り込まれるのかというと、例年「毎年8月上旬から中旬頃」に加入時に指定した掛金振替口座へ直接送金されます。また、振込に先立ち、7月下旬から8月にかけて「割戻金振込通知書」が自宅に郵送で届く仕組みです。
直近数年間の割戻率は、入院給付金の支払い状況や自然災害の発生状況によって毎年変動しますが、総合保障型でおおむね掛け金の15%〜25%前後で推移しています。例えば月々2,000円(年額24,000円)を支払って割戻率が20%だった場合、約4,800円が口座に戻ってくる計算となり、実質的な月々の負担額はわずか1,600円程度に抑えられます。この「掛け捨てでありながら実質コストが下がる」透明性の高い仕組みこそ、多くの県民に選ばれ続ける決定的な理由です。
県民共済と民間保険の決定的な違い|プロが教える比較基準とおすすめの選び方
保険選びで多くの方が悩むのが、「県民共済だけで十分なのか、それとも民間の生命保険会社・医療保険に入るべきか」という点です。両者には根本的な設計思想の違いがあります。
民間保険は、加入時の年齢や性別によって保険料が細かく設定され、終身保険であれば「加入時の保険料が一生涯上がらない」「一生涯の入院・手術保障が続く」というメリットがあります。また、がん診断一時金や就業不能保障、先進医療に対する数千万円規模の実費補償など、特約を自由に組み合わせて手厚い保障を作ることが可能です。
一方の福岡県民共済は、「世代ごとの助け合い」を基本としたパッケージ型です。年齢による掛け金の細分化がなく、シンプルで誰にでもわかりやすい反面、高齢になると保障額が減少し、85歳で保障が終了します。
賢い使い分けの基準
・共済が向いている人:「20代〜50代の現役世代で、教育費や住宅ローンを抱えており、毎月の固定費を極力安く抑えて最低限の医療・死亡保障を確保したい人」
・民間保険が向いている人:「老後の医療費リスクに一生涯備えたい人」「がん家系で高額な自由診療や一時金の手厚い特約を重視したい人」
実際には「ベースの入院・手術保障として民間の終身医療保険に最低限加入し、現役世代の子育て期間だけ福岡県民共済を手厚く上乗せする」というハイブリッド型の加入方法が、最も費用対効果の高い防衛策として多くのFPからも推奨されています。
加入時の審査と告知義務のポイント|持病がある場合の注意点と通院歴の扱い
福岡県民共済は民間保険のような医師による詳細な診査(健康診断書の提出など)が原則不要で、書面またはWEB上の「健康告知内容」に自己申告で回答するだけで申し込めます。ただし、審査がないわけではなく、厳格な「告知義務」が課されている点には細心の注意を払わなければなりません。
申込画面や申込書には、過去の病歴、現在治療中・投薬中の病気、慢性疾患の有無について質問項目が並んでいます。これらの中に1つでも該当する項目(「はい」となるもの)がある場合、原則として共済への加入が認められません。
「これくらい軽い通院なら書かなくてもバレないだろう」と虚偽の告知をして加入した場合、いざ病気やケガで給付金を請求した際の調査で事実が発覚します。その結果、告知義務違反として給付金が一切支払われず、契約を強制解除されるという最悪の事態になりかねません。持病や服薬歴がある場合は、加入条件を細かくチェックし、事実を正確に申告することが必須条件です。
給付金請求・マイページログイン・年末調整|加入後の手続きと問い合わせ窓口まとめ
加入後の各種手続きのスムーズさも、福岡県民共済の大きな強みです。日常的な契約管理からトラブル時の連絡先まで、押さえておきたい実務情報を整理しました。
給付金の請求手続き
病気やケガで入院・手術をした際の入院給付金請求は、公式ホームページのWEBフォーム、マイページ、または電話窓口から行えます。請求書類が届いたら、医療機関の領収書や診療明細書(場合によっては指定の診断書)を添付して返送します。書類に不備がなければ、書類到着から数日程度で指定口座に共済金が着金するスピード対応に定評があります。
マイページログインとオンライン手続き
福岡県民共済の公式サイトに用意されている「ご加入者WEBマイページ」にログインすることで、現在の加入コースの確認、住所・電話番号の変更、掛金振替口座の変更、割戻金振込口座の照会などが24時間オンラインで完結します。郵送や電話の手間を省きたい方に最適です。
年末調整・確定申告の控除証明書
支払った掛け金は「生命保険料控除(一般生命保険料控除・介護医療保険料控除)」の対象となります。毎年10月中旬〜下旬頃に「共済掛金払込証明書(控除証明書)」が自宅へ郵送されます。年末調整や確定申告の書類に添付することで、所得税や住民税の負担を軽減できます。
問い合わせ電話番号と窓口情報
加入の相談やプラン変更、万が一の給付金請求に関する問い合わせは、福岡県民共済の専用コールセンターで受け付けています。
・問い合わせ電話番号:092-622-5400(代表・加入相談窓口)
・受付時間:平日 9:00〜17:00(土・日・祝日・年末年始を除く)
急な入院や給付金の手続きで迷った際は、早めに電話窓口へ相談するとスムーズに案内を受けられます。
【福岡県民共済】に関するよくある質問(FAQ)
Q1:福岡県外へ引っ越した(転出・移住した)場合、解約しなければなりませんか?
A1:解約する必要はありません。全国生協連のネットワークにより、転出先の都道府県民共済へ契約を「移管(継続)」する手続きが可能です。保障内容や掛け金を途切れることなくそのまま引き継ぐことができます。
Q2:民間の医療保険と福岡県民共済の両方から給付金を受け取ることはできますか?
A2:問題なく両方から満額受け取れます。実費補償型の一部損害保険を除き、共済や生命保険の入院・手術給付金は重複して受け取ることが認められているため、家計の緊急予備資金として手厚く備えることが可能です。
Q3:掛け金の支払いが遅れてしまった(残高不足だった)場合はどうなりますか?
A3:口座残高不足で引き落としができなかった場合、翌月に2ヶ月分の合算請求が行われるなどの猶予期間が設けられています。ただし、一定期間引き落としができない状態が続くと共済契約の効力が失われる(失効する)ため、振替日前には必ず口座残高を確認しましょう。
まとめ:家計を守る賢い選択!福岡県民共済を最大限に活用するポイント
福岡県民共済は、手頃な掛け金、必要十分なパッケージ保障、そして毎年8月に還元される割戻金によって、県民の生活防衛に大きく貢献している優れた仕組みです。非営利組織だからこその誠実な運営と、迅速な給付金支払いは、多くの加入者から長年信頼を集める確かな理由と言えます。
一方で、65歳以降の保障減少や最長85歳までの定期型保障といったデメリットも明確に存在します。「終身で手厚い保障が必要な分野は民間の医療・がん保険」「現役期間の死亡・入院リスクを安くカバーする部分は福岡県民共済」と役割を明確に分担させることが、保険料の無駄を極限まで省くためのベストな選択肢となります。自身の年代や家族構成、ライフプランに合わせて、賢く福岡県民共済を活用してみてはいかがでしょうか。 (出典: 福岡 県民 共済(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。