個人向け国債5年金利の現在地は?10年変動との比較や利回りを徹底検証
日本銀行の金融政策修正に伴い、国内の金利環境は歴史的な転換期を迎えています。メガバンクをはじめとする金融機関が預金金利を引き上げるなか、リスクを抑えて着実に利息を得たい個人投資家や預金者の間で、国が元本を保証する「個人向け国債」への関心が急速に高まってきました。
なかでも、中期的な資金の預け先として検討されることが多いのが「固定5年」タイプです。金利が上昇局面にあるなかで固定金利を選ぶメリットはあるのか、圧倒的な人気を誇る「変動10年」と比べてどちらが有利なのか、受取利息のシミュレーションや主要ネット証券の最新キャンペーン事情まで、判断に必要な情報を網羅的にお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定5年の適用金利は「基準金利-0.05%」で算出され、市場金利の上昇に伴い最低保証の年0.05%を上回る水準で推移している。
- 要点2:さらなる利上げ局面では「変動10年」が金利上昇に追従する一方、「固定5年」は5年後の教育資金や車の買い替えなど使う時期が決まっている資金管理に適している。
- 要点3:SBI証券や楽天証券などの大手ネット証券では購入金額に応じた現金キャッシュバックを実施しており、購入窓口の工夫で実質利回りを引き上げられる。
【2026年最新】個人向け国債「固定5年」の金利水準と過去からの推移
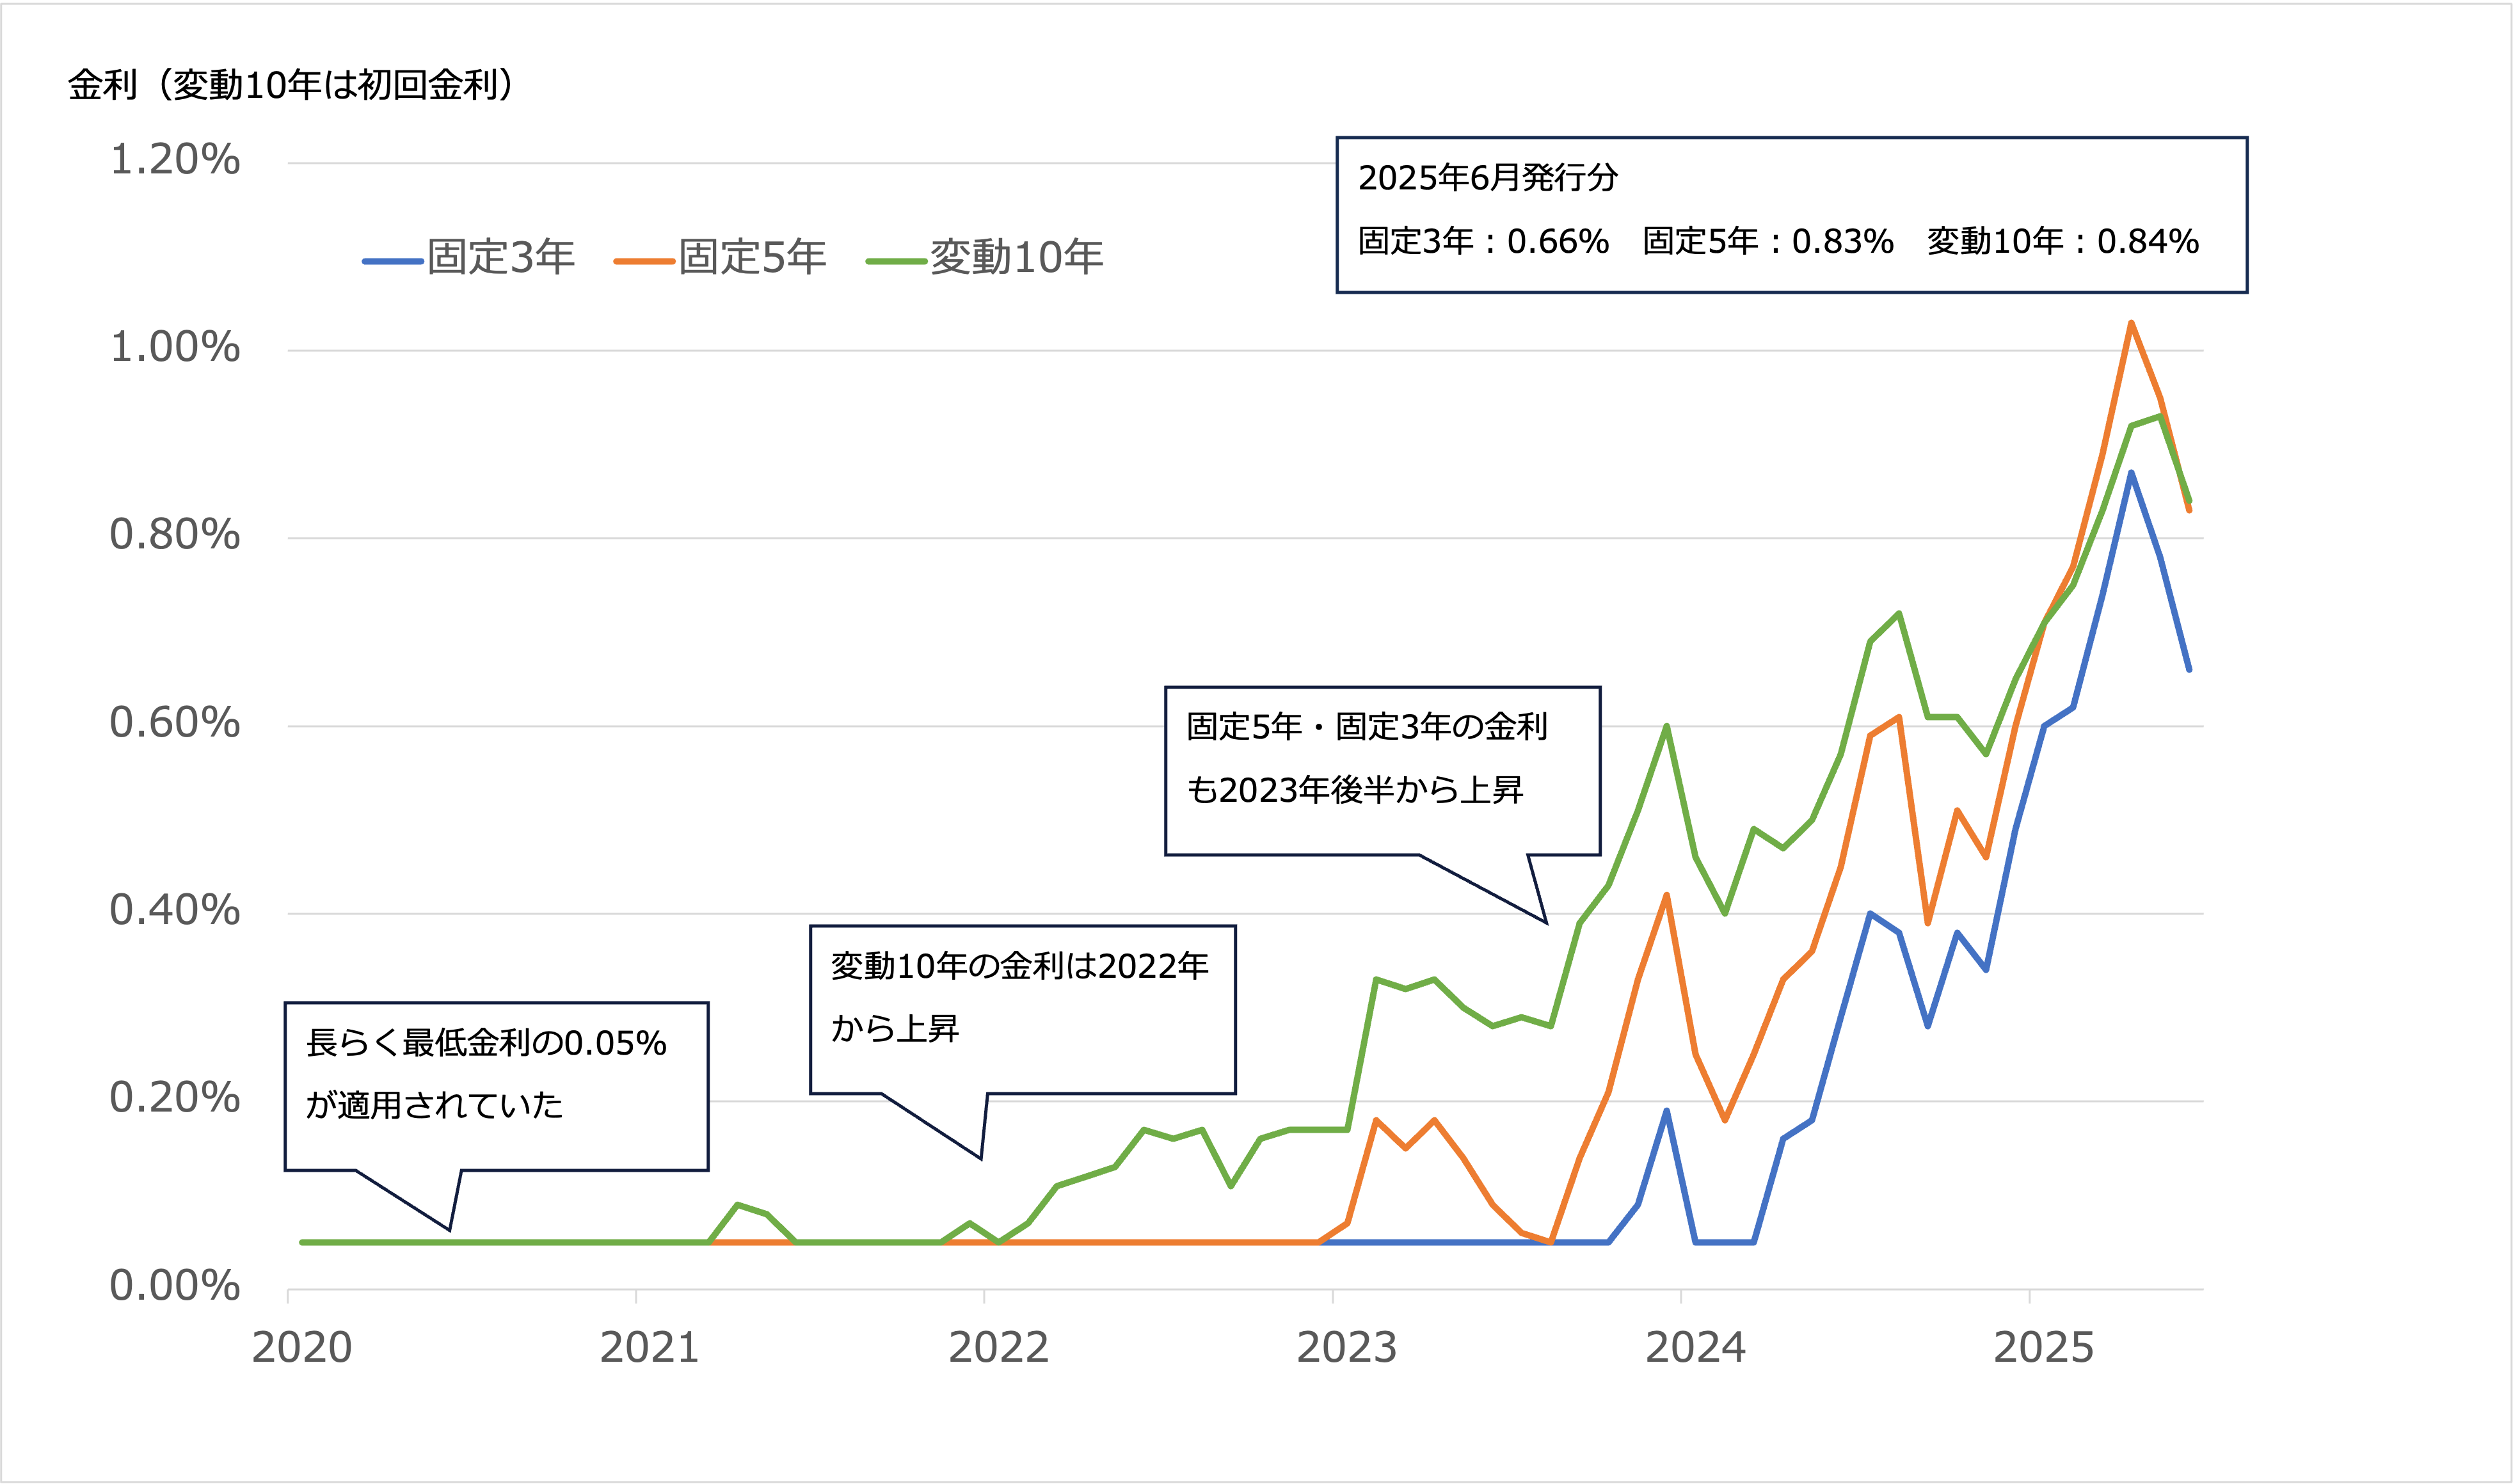
個人向け国債の「固定5年(第5回債以降)」は、発行時の利率が満期を迎える5年後まで変わらない固定金利タイプの商品です。財務省個人向け国債募集要項によると、適用利率は「基準金利(5年固定利付国債の市場実勢利回り)-0.05%」という計算式で毎月決定されます。
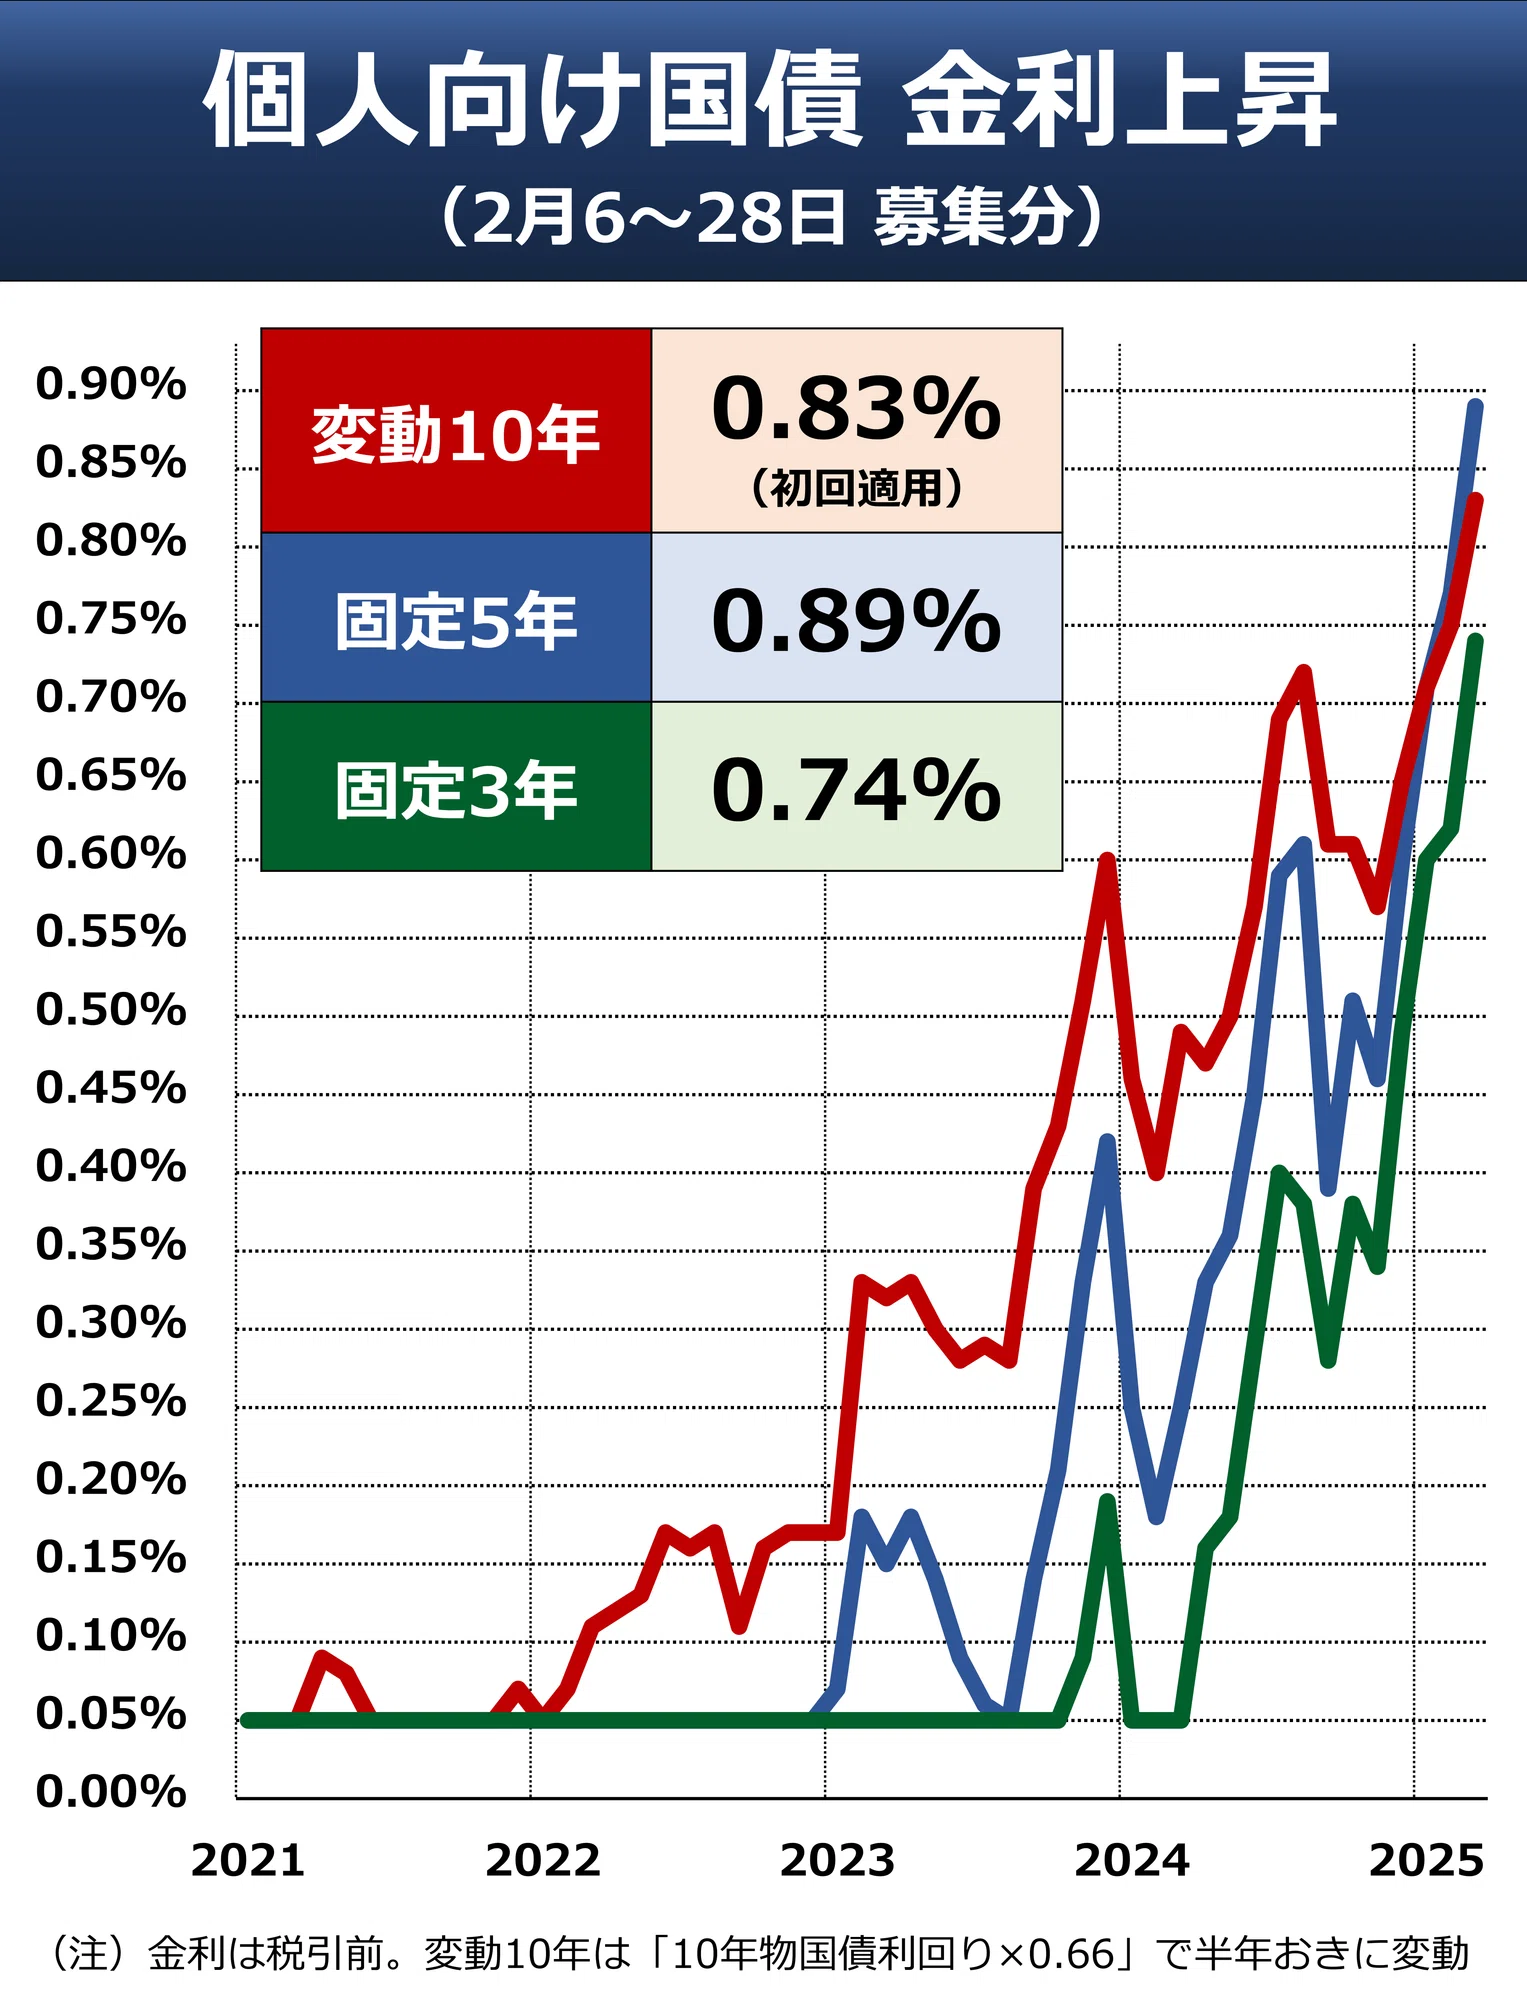
長期にわたるマイナス金利政策下では、計算結果がマイナスになる月が続き、国が定めた個人向け国債最低金利0.05%の下限が長らく適用されてきました。しかし、市場金利の正常化が進む2026年の市場環境において、個人向け国債5年固定金利推移は明確な反転上昇を見せています。基準金利の上昇に連動して募集ごとの表面利率も底上げされ、以前のように「預金とほぼ変わらない」状態から、確実な利回りを得られる選択肢へと変貌を遂げました。
もちろん、どれほど市場金利が急落する局面があったとしても、年0.05%(税引前)の最低保証が機能する仕組みは維持されています。下値リスクをゼロに抑えつつ、市場の金利水準をダイレクトに反映した利息を受け取れる点が現在の大きな特徴です。
個人向け国債「固定5年」vs「変動10年」どっちを選ぶ?決定的な違いを徹底比較
個人向け国債の購入を検討する際、誰もが直面するのが「固定5年」と「変動10年」のどちらを選ぶべきかという選択です。両者の設計思想には明確な違いが存在します。
個人向け国債10年変動5年固定比較において最大の相違点は、「金利の見直し頻度」と「適用金利の計算式」にあります。変動10年は半年ごとに適用利率が見直され、「基準金利(10年固定利付国債の入札利回り)×0.66」が適用されます。今後の追加利上げ局面において、市場金利が上がれば受取利息も自動的に増えていく構造です。
一方の固定5年は、購入時の金利が5年間完全にロックされます。金利の上昇スピードが緩やか、もしくは頭打ちになると考える局面では、最初から高めの利回りを確定させられる固定5年に優位性が生まれます。逆に、日本銀行による段階的な利上げがハイペースで続くと想定する場合は、半年ごとに利回りが引き上げられる変動10年の方がトータルの受取利息で上回る可能性が高くなります。
「5年後に確実に使う予定がある資金」であれば満期の一致する固定5年、「10年間使う予定がなく、今後の利上げメリットをフルに享受したい余裕資金」であれば変動10年というように、資金使途のタイムリミットで住み分けるのが手堅いアプローチです。
【受取利息シミュレーション】100万円・500万円・1000万円預けたらいくら増える?
実際に資金を預けた場合、手元に残る利息はどの程度になるのか、個人向け国債固定5年利回り計算をもとに試算してみます。利息には一律で20.315%(所得税15.315%、住民税5%)の税金が源泉徴収されます。
以下の表は、固定5年の利率が年0.60%、年0.80%、年1.00%(すべて税引前)で発行された場合の、個人向け国債受取利息シミュレーションです。
| 投資金額 | 適用利率(年利・税引前) | 年間の受取利息(税引後) | 5年間の累計受取利息(税引後) |
|---|---|---|---|
| 100万円 | 0.60% | 約4,781円 | 約23,905円 |
| 0.80% | 約6,375円 | 約31,874円 | |
| 1.00% | 約7,969円 | 約39,843円 | |
| 500万円 | 0.60% | 約23,905円 | 約119,526円 |
| 0.80% | 約31,874円 | 約159,368円 | |
| 1.00% | 約39,843円 | 約199,213円 | |
| 1000万円 | 0.60% | 約47,810円 | 約239,053円 |
| 0.80% | 約63,748円 | 約318,740円 | |
| 1.00% | 約79,685円 | 約398,425円 |
まとまった資金を5年間安全に運用した場合、1000万円で数十万円単位の利息収入が現実的な数字となってきます。メガバンクの普通預金に放置しておく場合と比べ、手元に残る現金には明確な差が生まれます。
元本割れなしでも注意!個人向け国債の中途換金ペナルティと発行スケジュール
個人向け国債の最大の強みは、日本国政府が利払いと元本の償還を行うため、個人向け国債元本保証が約束されている点です。銀行預金のような「1金融機関あたり元本1000万円までとその利息」というペイオフ(預金保険制度)の預金保護限度額の上限がなく、数千万円から1億円以上の大口資金であっても全額が国の信用によって担保されます。
ただし、流動性に関しては事前に把握しておくべきルールがあります。第1に、発行から1年間は原則として中途換金ができません。第2に、1年経過後に満期前解約を行う場合は個人向け国債中途換金ペナルティが発生します。
解約時の受取額は「額面金額 + 経過利子 - 直前2回分の各利子(税引前)相当額 × 0.79685」という計算式で算出されます。過去に受け取った直近1年分の利息を国に返還する形になるため、元本そのものが削られる元本割れは起こらないものの、直近1年間の運用成果は実質的にリセットされる点に注意が必要です。
なお、個人向け国債5年発行スケジュールは、固定3年や変動10年と同様に「毎月発行」されています。毎月上旬から下旬にかけて募集が行われ、翌月中旬に発行されるサイクルが定着しているため、資金の整理がついた段階でいつでも購入可能です。
お得に買うならどこ?SBI証券・楽天証券のキャンペーンと還元特典の活用術
個人向け国債は全国の銀行、郵便局、証券会社で購入できますが、商品自体の金利や条件はどの金融機関で買っても完全に同一です。そのため、差がつくのは「購入窓口が独自に実施するキャンペーン特典」となります。
特にネット証券大手の活用は定番です。個人向け国債キャンペーンSBI証券では、募集期間中の対象債券の購入金額に応じて、数千円から最大数十万円規模の現金がプレゼントされる還元プログラムが定期的に展開されています。
また、個人向け国債楽天証券利回りを重視する投資家にとっても、楽天証券が実施するキャッシュバックキャンペーンやポイントプログラムは強力な後押しです。例えば、1000万円分の国債を購入して数万円のキャッシュバックを受け取った場合、初年度の実質的な利回りを底上げする効果をもたらします。大手銀行の店頭窓口で購入するよりも、ネット証券の還元キャンペーンを経由したほうが初期リターンで明確に有利になります。
2026年は買い時か?インフレ時代における固定5年国債の賢い活用法
投資家の間で関心が高いのが、個人向け国債買い時2026年の判断基準です。日銀の追加利上げ観測が残る環境下において、あえて5年固定を選ぶ意義はどこにあるのでしょうか。
結論として、固定5年が真価を発揮するのは「目的別資金の安全な退避場所」としての利用です。株式や投資信託のようなリスク資産で資産形成を行っている人でも、5年以内に使い道が決まっている資金(子どもの高校・大学進学費用、住宅購入の頭金、自宅のリフォーム費用など)は価格変動リスクに晒すことができません。
インフレ下では現金のまま口座に置いておくだけで実質的な購買力が目減りしていきます。元本割れの可能性を完全に排除しつつ、預金金利以上の確定利息を5年間にわたって確保できる固定5年は、ポートフォリオの守りの要として極めて合理的な配置先となります。
【個人向け国債の5年金利】に関するよくある質問(FAQ)
Q1:購入後にさらに市場金利が上がった場合、損をしてしまうのでしょうか?
A1:固定金利であるため、購入後に市場金利が上昇しても受取利息は増えません。その意味では機会損失のリスクがあります。将来のさらなる利上げに追従させたい場合は「変動10年」を選ぶか、購入時期を複数回に分ける時間分散を検討するのが有効です。
Q2:大手メガバンクの5年定期預金と個人向け国債の固定5年、どちらがおすすめですか?
A2:金利水準と預入額によって判断が分かれます。預金金利が国債利率を上回る特別なキャンペーン定期等があれば銀行預金も有力ですが、1000万円を超える資金を一括で預ける場合は、ペイオフの上限がない個人向け国債のほうが安全性において明確な優位性を持ちます。
Q3:5年の満期を迎えた際、手続きは何が必要ですか?自動更新されますか?
A3:自動更新はされません。満期償還日を迎えると、元本と最終回の利息が購入した証券口座や銀行口座へ自動的に入金されます。再投資したい場合は、その時点で募集されている国債や別の金融商品を改めて買い直す必要があります。
まとめ:金利上昇トレンドを見極めて手堅く資産を守る
長きにわたる超低金利時代が幕を閉じ、債券投資が本来の魅力を取り戻した現在、個人向け国債「固定5年」は手堅い運用先として再び存在感を放っています。半年ごとに利率が見直される変動10年と比べると、金利上昇時の爆発力には欠けるものの、5年間の利回りがあらかじめ確定している安心感は何ものにも代えがたい強みです。
教育資金や住宅資金など、使う時期が決まっている中期的な資産を守りながら着実に殖やす手段として、固定5年は極めて堅実な選択肢です。SBI証券や楽天証券などのキャンペーンを活用して実質リターンを高めつつ、ご自身の資金計画に合致した最適な配分を検討してみてはいかがでしょうか。 (出典: 個人 向け 国債 5 年 金利(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。